

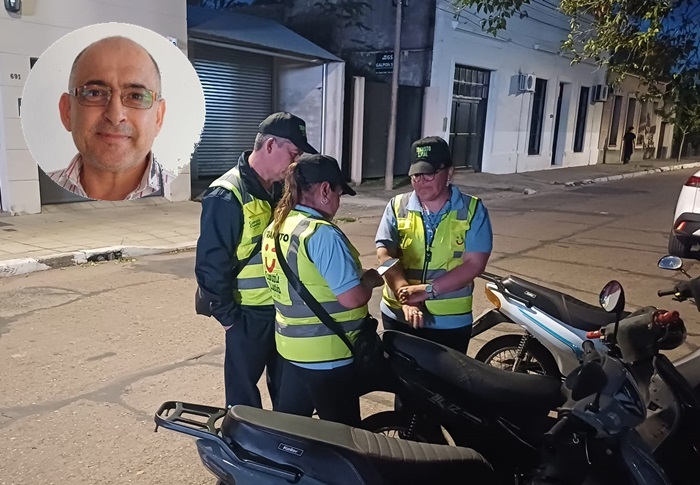
Jorge Maidana advirtió sobre la falta de pago de los seguros
Tweet
El perito accidentólogo explicó que numerosos conductores contratan una póliza, pagan la primera cuota y luego dejan de abonar, aunque continúan circulando con la documentación del seguro. También aclaró qué sucede en caso de siniestros cuando el vehículo es conducido por una persona que no es su titular.
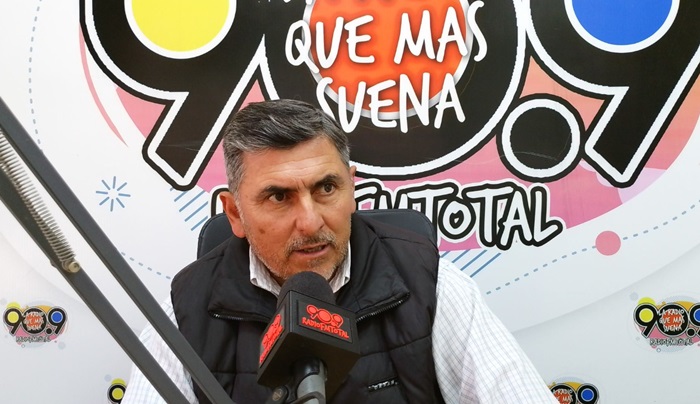
En declaraciones a Radiofmtotal el perito accidentólogo Jorge Maidana abordó una problemática cada vez más frecuente entre los conductores: la falta de pago de las cuotas del seguro automotor y las consecuencias que esto puede generar ante un siniestro vial.
Durante la charla con Roberto Vallejo, Maidana señaló que muchas personas contratan una póliza, abonan la primera cuota y luego dejan de pagar, pero continúan circulando con la tarjeta de seguro emitida por la compañía. Esta situación genera una falsa sensación de seguridad, ya que el documento puede estar en poder del conductor mientras la cobertura se encuentra suspendida o sin vigencia efectiva.
La tarjeta de circulación no garantiza la cobertura
Maidana explicó que la tarjeta de circulación permite acreditar la existencia de una póliza y sus datos, pero no necesariamente significa que el seguro esté efectivamente al día.
“Lo que sucede es que hay muchas personas que contratan una póliza, se emite esta tarjeta de circulación y después no abonan más. La consecuencia directa es la caída de la cobertura”, sostuvo.
El especialista remarcó que, una vez vencido el período correspondiente a la cuota abonada, el conductor puede quedar sin protección ante un accidente. En ese escenario, la compañía aseguradora podría rechazar la cobertura por falta de pago de la prima.
“Es una suerte de engaña pichanga: tengo la tarjeta de circulación, pero en realidad no tengo cobertura”, graficó.
¿Puede Tránsito exigir el comprobante de pago?
Uno de los puntos centrales de la entrevista estuvo relacionado con los controles de tránsito que se realizan en Curuzú Cuatiá y la documentación que pueden solicitar los inspectores.
Maidana sostuvo que la autoridad de constatación puede exigir la tarjeta de circulación del seguro, pero aclaró que, según su interpretación de la normativa vigente, no corresponde exigir el comprobante de pago de la prima.
En ese sentido, citó la disposición de la Agencia Nacional de Seguridad Vial vinculada al seguro obligatorio, que establece que la falta de exhibición del recibo de pago no puede ser utilizada como motivo para determinar un incumplimiento de los requisitos de circulación.
No obstante, el especialista advirtió sobre la contradicción que se presenta en la práctica: un conductor puede exhibir la documentación requerida y, aun así, encontrarse sin cobertura efectiva por falta de pago.
La importancia de la responsabilidad aseguradora
Durante la entrevista, Maidana hizo hincapié en la necesidad de fortalecer la cultura aseguradora, especialmente en ciudades del interior, donde la problemática suele evidenciarse con mayor frecuencia.
Según detalló, el costo mensual de una cobertura básica para una motocicleta ronda entre los $6.000 y $7.000, mientras que para un automóvil puede ubicarse aproximadamente entre los $21.000 y $22.000, dependiendo del modelo y del tipo de póliza contratada.
El perito consideró que estos valores deben analizarse en relación con los gastos que puede ocasionar un accidente.
“Arreglar una puerta de un automóvil no baja de $1.300.000 o $1.500.000, un dinero importantísimo que obviamente cubriría tu seguro por una cuota de $7.000”, explicó.
Además, mencionó un informe de la Dirección de Tránsito de Chajarí, Entre Ríos, según el cual ocho de cada diez motocicletas detenidas en controles no contaban con seguro. El dato representa un 80% de incumplimiento entre los vehículos inspeccionados, de acuerdo con lo expuesto durante la conversación.
¿Qué pasa si el vehículo lo conduce otra persona?
Otro de los aspectos abordados fue la cobertura cuando el conductor no es el titular registral del vehículo ni el tomador de la póliza.
Maidana aclaró que, cuando el propietario presta su automóvil o motocicleta a otra persona con su consentimiento, el seguro no debería rechazar la cobertura únicamente por el hecho de que quien conducía no sea el titular.
“El seguro está vigente para el vehículo. No necesariamente debe conducirlo el titular registral de la unidad o el titular de la póliza”, explicó.
También recordó que la cédula azul dejó de ser un requisito vigente para autorizar la conducción de un vehículo por parte de terceros, aunque es fundamental que el conductor cuente con la documentación exigible y autorización para utilizarlo.
Los acompañantes también cuentan con cobertura
En relación con los accidentes que ocurren en rutas y que involucran a pasajeros o acompañantes, el perito indicó que las pólizas contemplan responsabilidades hacia las personas transportadas, tanto en automóviles como en motocicletas.
Señaló que las coberturas incluyen indemnizaciones por daños físicos, de acuerdo con las condiciones de la póliza y las sumas aseguradas correspondientes.
Multas y consecuencias económicas
Finalmente, Maidana advirtió sobre las consecuencias económicas que puede afrontar un conductor que circula sin cumplir con los requisitos legales.
Según indicó durante la entrevista, las multas por situaciones que pueden derivar en la retención de automóviles o motocicletas comienzan aproximadamente entre los $250.000 y los $300.000.
El especialista insistió en que contar con un seguro vigente no solo constituye una obligación legal, sino también una herramienta fundamental para proteger el patrimonio y afrontar las consecuencias económicas de un siniestro vial